Malus au poids : seuils, calcul et véhicules concernés
À côté du malus écologique bien connu lié aux émissions de CO2, un second malus s'applique désormais selon la masse du véhicule. Un SUV familial ou un utilitaire un peu lourd peut s'y retrouver soumis, parfois sans que l'acheteur ne l'ait anticipé.
 VO Ligne Voiture · Départ 09:00
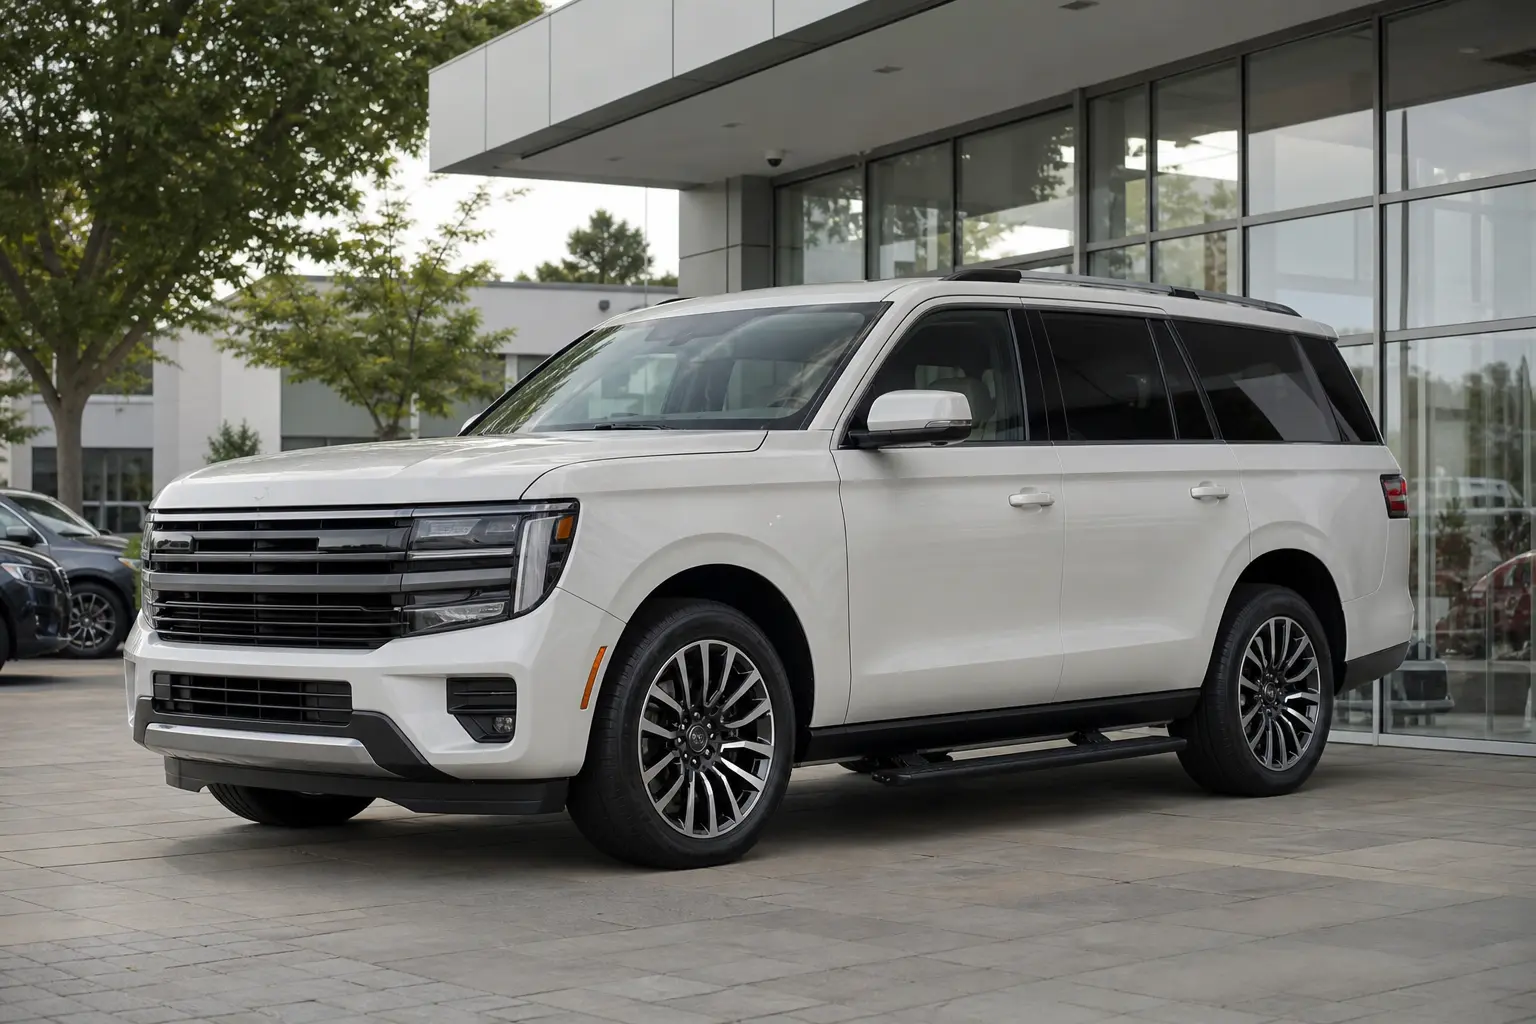
Le malus au poids cible les véhicules les plus lourds, indépendamment de leur motorisation ou de leurs émissions de CO2. Un SUV essence récent, mais aussi certains véhicules hybrides massifs, peuvent s'y retrouver soumis, alors même qu'ils échapperaient au malus écologique classique grâce à des émissions relativement contenues.
Un malus distinct du malus écologique CO2
Le malus écologique traditionnel se calcule selon les émissions de dioxyde de carbone du véhicule. Le malus au poids, lui, repose uniquement sur la masse en ordre de marche du véhicule, c'est-à-dire son poids réel prêt à circuler, réservoir plein et équipements de série inclus, mais hors passagers et bagages. Ces deux malus peuvent se cumuler : un véhicule lourd et fortement émetteur de CO2 paie potentiellement les deux, ce qui peut représenter une charge financière significative au moment de l'immatriculation.
Le seuil de déclenchement
Le malus s'applique aux véhicules dépassant un seuil de masse fixé par la loi de finances, révisé périodiquement. Ce seuil concerne principalement les grands SUV, certains monospaces familiaux imposants et une partie des véhicules hybrides rechargeables, dont les batteries alourdissent sensiblement le poids total par rapport à un équivalent thermique. Le montant du malus augmente ensuite progressivement par tranche de kilogrammes au-delà de ce seuil, selon un barème révisé chaque année.
| Facteur | Effet sur le malus |
|---|---|
| Masse en ordre de marche | Plus elle dépasse le seuil, plus le malus augmente par tranche |
| Motorisation électrique pure | Généralement exemptée du malus au poids |
| Hybride rechargeable | Peut être concerné selon le poids réel des batteries |
| Véhicule d'occasion | Non concerné, le malus s'applique à la première immatriculation en France |
Les véhicules exemptés
Plusieurs catégories échappent au malus au poids, quelle que soit leur masse réelle : les véhicules 100 % électriques, les véhicules à hydrogène, ainsi que certains véhicules adaptés au transport de personnes en situation de handicap. Les familles nombreuses bénéficient également d'un abattement sur le poids pris en compte dans le calcul, réduisant d'autant le risque de déclenchement du malus pour un véhicule familial de grande capacité, sous réserve de remplir les conditions fixées par le dispositif.
Qui paie le malus, et quand ?
Le malus au poids est dû lors de la première immatriculation du véhicule en France, qu'il soit acheté neuf chez un concessionnaire français ou importé de l'étranger à l'état neuf. Un véhicule d'occasion déjà immatriculé en France n'est pas soumis à ce malus lors d'un changement de propriétaire : seule la première mise en circulation sur le territoire déclenche le paiement, ce qui explique pourquoi ce coût n'apparaît jamais sur une carte grise d'occasion.
Véhicule sous le seuil contre véhicule au-dessus du seuil
Véhicule sous le seuil de masse
- Aucun malus au poids à payer
- Coût d'immatriculation limité au seul malus CO2 éventuel
- Catégorie la plus répandue parmi les citadines et compactes
Véhicule au-dessus du seuil
- Malus au poids appliqué en plus du malus CO2 éventuel
- Montant croissant par tranche de kilogrammes excédentaires
- Concerne surtout les grands SUV et certains hybrides rechargeables
Anticiper le coût total avant l'achat
Pour un véhicule proche du seuil, comparer plusieurs finitions ou motorisations d'un même modèle peut faire une réelle différence sur la facture finale, certaines versions plus légères échappant totalement au malus quand une version plus équipée le franchit de quelques kilogrammes. Ce calcul mérite d'être intégré dès la phase de comparaison, au même titre que les autres critères habituels lors de l'achat d'une voiture neuve, le malus pouvant représenter une somme non négligeable ajoutée au prix catalogue.
Questions fréquentes